
Um die Gegenwart und vielleicht auch die Zukunft zu verstehen, muss man manchmal etwas zurück gehen, in die Geschichte. Das gilt auch für die Börse, wie die diesjährigen Gewinner des Wirtschaftsnobelpreises nachdrucksvoll gezeigt haben. Aber: Beginnen wir in der Gegenwart.
Nobelpreis als Lehrstück
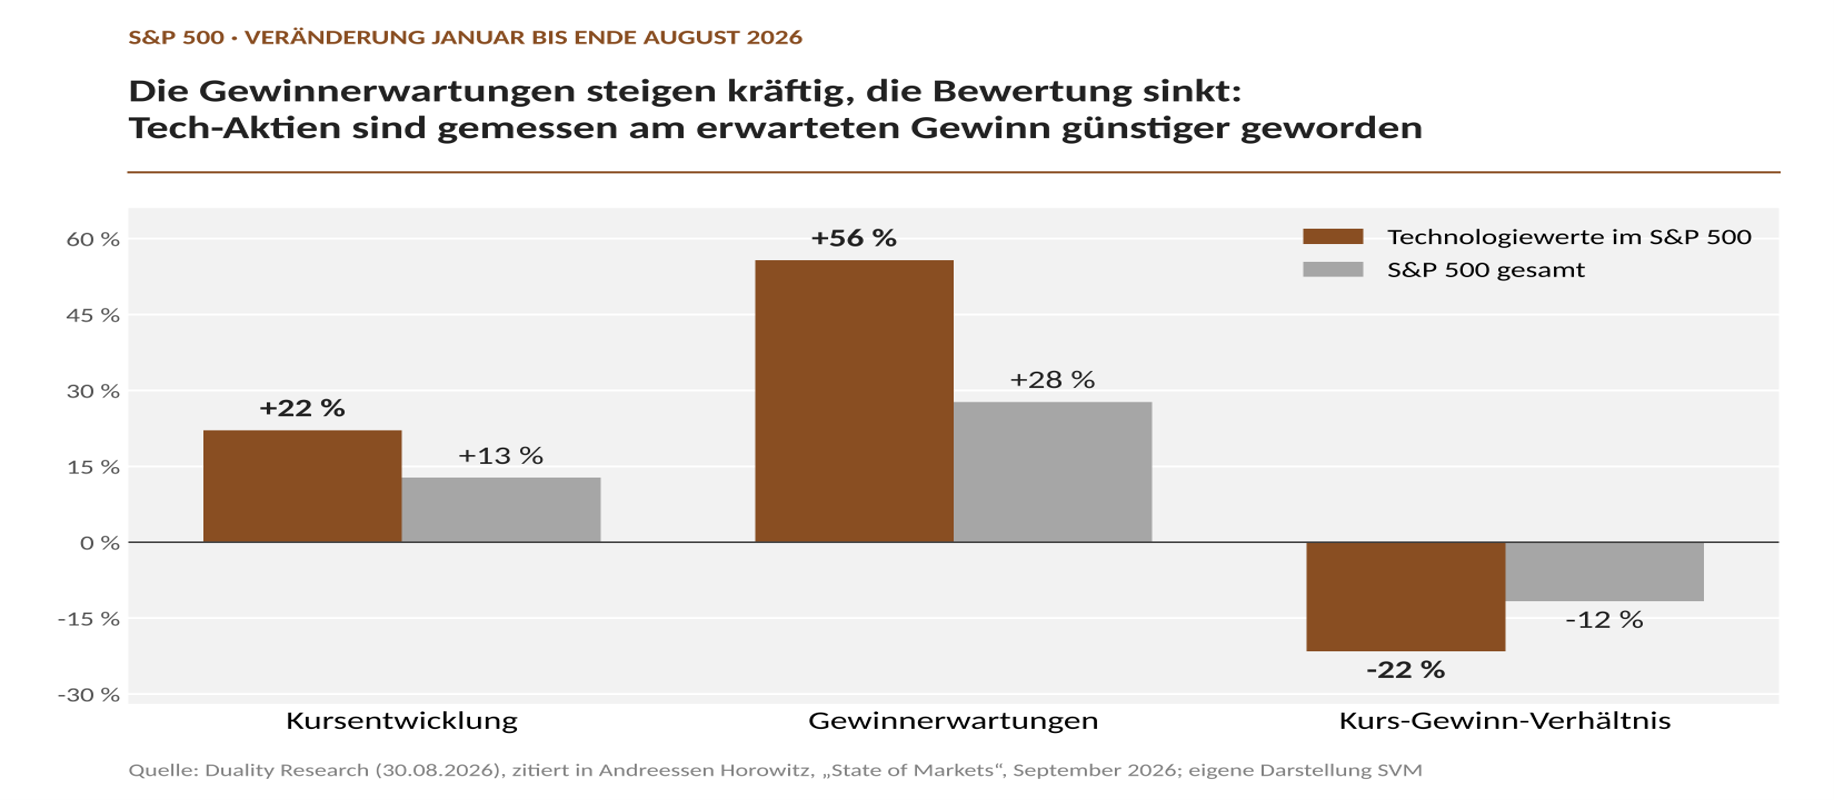
Die Gewinnerwartungen für die Technologiewerte im S&P 500 sind von Januar bis Ende August dieses Jahres um gut die Hälfte gestiegen. Die Kurse stiegen im selben Zeitraum aber „nur“ um gut 20 Prozent. Im gleichen Zeitraum fiel das Kurs-Gewinn-Verhältnis um rund ein Fünftel. Gemessen daran sind die Aktien also günstiger geworden. Und der Kursrutsch mancher Tech- und KI-Aktien in den letzten Tagen und Wochen, haben den Trend nur noch verstärkt.
Und genau dafür liefert der diesjährige Wirtschaftsnobelpreis die Erklärung. Er ging an die beiden US-Amerikaner Robert Hall und Michael Woodford. Hall zeigte bereits 1978: Richten private Haushalte ihren Konsum am erwarteten Einkommen aus, ändert er sich nur bei besonderen, nicht geplanten Ereignissen etwas an ihrer finanziellen Situation. Was absehbar ist, liegt längst im Einkaufswagen.
Anders als das vergangene Einkommen kündigten die Aktienkurse aber künftige Konsumänderungen an, wenn auch schwach. Die Börse ist dementsprechend ein vorlaufender Indikator und hat die stark steigenden Gewinne des letzten Jahres bereits durch Kursanstiege vorausgenommen.
Die Zukunft der Zinsentwicklung ist entscheidend
Woodford zeigte dasselbe Prinzip für die Geldpolitik. Für Ausgaben und Vermögenspreise zählt nicht der aktuelle Leitzins, sondern der erwartete Zinspfad für die kommenden Jahre. Um wieder in die Gegenwart zu kommen: Dieser Pfad wird gerade neu gezeichnet. Die US-Notenbank Fed hat im September erstmals seit drei Jahren die Zinsen erhöht. Die europäische Notenbank (EZB) sogar schon zum zweiten Mal in diesem Jahr. Je weiter die Gewinne eines Unternehmens in der Zukunft liegen, desto stärker trifft das seinen Wert. Steigende Zinserwartungen erklären wahrscheinlich einen Teil dieses Abschlags.
Hall nutzte die Börse noch für eine zweite Frage: Wie viel Kapital besitzt ein Unternehmen wirklich? In den Büchern stehen vor allem Fabriken und Maschinen, aber nur zum Teil geistiges Eigentum, oder die Organisation oder die Marke. Halls Idee: Der Börsenwert erfasst das ganze Unternehmen. Zieht man die Sachanlagen ab, bleibt das unsichtbare Kapital. In den 1990er-Jahren war diese Lücke riesig. Hall ging dabei von einer rational bewertenden Börse aus. Um es konkret zu machen: Ein Vorzeigebeispiel war für ihn der amerikanische Einzelhandelsriese Wal-Mart. An der Börse war der Konzern das Sechsfache seiner kumulierten Investitionen wert, „an intangible engine“. Dieser „nicht sichtbare Antrieb“ läuft bis heute. Anfang 2026 überschritt Walmart erstmals die Grenze von einer Billionen Dollar Börsenwert. Bei der Suchmaschine Yahoo dagegen lag der Markt daneben. Im Februar 2000 war das Unternehmen rund 130 Milliarden Dollar wert, zwei Jahre später noch etwa 5 Milliarden.
Die entscheidende Frage: Wie lange hält die Monopolstellung?
Dauerhafte Aufschläge für Monopolstellungen klammerte Hall in seinem Grundmodell vereinfachend aus. Für Anleger ist aber genau das die entscheidende Frage: Ist der Aufschlag auf die Substanz ein Kapital, das ein Wettbewerber mit viel Investitionen nachbauen kann, oder ist es ein Burggraben, der die Rendite über Jahre schützt? Denn nur ein tiefer Burggraben rechtfertigt es, bereits heute die Übergewinne von morgen zu bezahlen.
Dauerhafte Qualität im Fokus
Ob ein Unternehmen dauerhaft mehr verdient, als sein Kapital kostet, lässt sich untersuchen. Und darauf schauen wir. In unserem Mandat, dem ‚Frankfurter Aktienfonds für Stiftungen‘ halten wir etwa Microsoft und SAP, deren Wert besteht kaum aus Gebäuden und Maschinen, sondern aus tiefer Integration und industriespezifischem Knowhow. Bei beiden prüfen wir laufend, ob der wirtschaftliche Burggraben auch weiterhin trägt.
Sebastian Blaeschke, Jahrgang 1990, ist Leiter des Research Teams und berät zusammen mit den CIOs Frank Fischer und Jens Große-Allermann die Mandate der Shareholder Value Management AG.
Neben den Leitungsfunktionen ist Herr Blaeschke Prokurist der Gesellschaft und hat eine wesentliche Rolle bei der Entwicklung der hausinternen Softwareapplikationen für die Portfolioberatung und Aktienanalyse inne.
Seit 2018 war Herr Blaeschke als Aktienanalyst und als Analyst im Bereich Applied Research und Risk im Unternehmen tätig. Zuvor arbeitete er bereits seit 2012 als Werkstudent im Unternehmen.
Herr Blaeschke absolvierte seinen Bachelor in Wirtschaftswissenschaften mit Schwerpunkt Finance & Accounting und seinen Master in Wirtschaftsinformatik an der Goethe-Universität in Frankfurt am Main. Dort gründete er gemeinsam mit Andreas Hennes einen Investmentverein und war anschließend als Vorstand tätig.
Er ist verheiratet und hat zwei Kinder.